【徹底解説】ラグジュアリーコングロマリットとは|「高級服の会社」ではなく、異業種の老舗を束ねて動かす資本の地図
ラグジュアリーコングロマリットとは、ファッション・宝飾・時計・ワイン&スピリッツといった異業種の高級ブランドを一元的に所有し、専門経営と財務規模を束ねて運営する巨大複合企業のことだ。
LVMHやKeringがその代表にあたる。
この構造を知らないと、デザイナーの交代もブランドの買収も、ばらばらの出来事に見えてしまう。
だが実際には、その多くが同じ一つの経営論理の上で動いている。
一文で言えば、持株会社である
まず定義を厳密にしておく。
ラグジュアリーコングロマリットは、服を作る会社ではない。
複数業種の高級ブランドを傘下に収め、それぞれに専門の経営を敷いて運営する、持株会社だ。
「コングロマリット」という言葉自体は、直接の関係を持たない複数の業種が集まった企業体を指す。
複合企業とも呼ぶ。
そこに「ラグジュアリー」が付くと、束ねる対象が高級ブランド群になる、というだけのことである。
ここで多くの人がつまずく。
LVMHと聞いて、Louis VuittonやChristian Diorの服を自ら作っている会社を思い浮かべる。
それは半分も当たっていない。
LVMHの事業は6つの部門に分かれる。
ファッション&レザーグッズ、ワイン&スピリッツ、香水&化粧品、時計&宝飾品、セレクティブ・リテーリング、その他——資料によっては5部門と数える記述もあるが、要は服だけの会社ではない。
そもそも1987年の出発点は、Louis Vuittonと、シャンパンのMoët & Chandon・コニャックのHennessyを抱えるMoët Hennessyの合併だった。
服と酒。
一見つながらないこの組み合わせが、この業態の本質を言い当てている。
どこから来たか——1フランの買収から始まった
では、この巨大グループは昔からあったのか。
ラグジュアリーとはそういう大企業のものだ、と。
そう思いたくなる。
だが違う。
歴史あるブランドを一括で所有し、専門経営を入れて新しいカテゴリーやグローバル市場へ広げる——この現代型の構造が確立したのは、1980年代後半に始まり1990年代に加速した、比較的新しい動きである。
百年の歴史を持つメゾンを束ねる仕組み自体は、せいぜい三十数年の歴史しかない。
象徴的な起点が、Bernard Arnaultという一人の人物だ。
彼の転機は1984年、破産した繊維会社Boussac Saint-Frèresを買収したことだったと広く語られる。
この会社はChristian Diorの親会社でもあった。
買収額は、象徴的な「1フラン」。
Arnaultが1987年にLVMHを設立した、とよく誤解される。
これも正確ではない。
設立は上記の合併によるもので、彼が過半数株主となり会長兼CEOに就いたのは1989年だ。
つまり彼は創業者ではなく、合併後の会社を掌握した人物である。
この違いは小さく見えて、業態の性格を映している。
ゼロから作るのではなく、既にあるものを集めて束ねる。
それがこの産業の作法なのだ。
何がこれに当たり、何が当たらないか
ここが、読者のいちばん知りたいところだろう。
当たるのは、複数業種の高級ブランドを束ね、各ブランドにクリエイティブの自主性を残しつつ、グループ全体の財務・運営規模を組み合わせて動かす企業体だ。
75を超えるブランドを6部門に分類するLVMH、Gucciを中心に据えるKering、そしてRichemont。
この三社が代表例になる。
当たらないものが、むしろ重要だ。
HermèsとChanelは、どこかの巨大グループの傘下にあるのだろう——そう思われがちだが、両社とも特定のグループに属さない独立系ブランドである。
HermèsはChanelとともに、単体で巨大企業と肩を並べる。
2024年の時価総額は2407億ドルに達した。
両社も傘下に複数の工房を抱えるが、それは単体ブランドの垂直統合であって、異業種を束ねるコングロマリットではない。
もう一つ、ファストファッションも当たらない。
安価な大量生産を軸とするZaraのような企業は、価格を超えた価値を志向するラグジュアリーとは構造そのものが逆向きだ。
同じ「服を売る大企業」に見えて、束ねているものがまったく違う。
混同されやすいもの——寄せ集めとの違い
では、ただブランドを買い集めれば、それでコングロマリットなのか。
そう見たくなる。
しかし、核にあるのは所有そのものではない。
専門経営の導入、垂直統合、マーケティングノウハウの投入——この三点セットである。
LVMHが掲げる「スターブランド戦略」がそれを端的に示す。
伝統はあるが経営不振に陥ったブランドを買収し、新しいデザイナーによる刷新と強力なマーケティングを投入し、原材料の調達から製造・選択的流通まで垂直統合で握ることで高収益化する。
この手順でブランドを次々と「スター」に変えていく。
Keringの哲学は「Empowering Imagination(想像力を解き放つ)」だ。
傘下デザイナーに最大限の自由と裁量を与える。
LVMHの分散型自主性とも通じる発想である。
もう一つ、混同しやすいのが「サヴォアフェール」との関係だ。
savoir(知る)とfaire(作る)を組み合わせたフランス語で、一般に「匠の技」と訳される。
だが単なる技やノウハウにとどまらず、長年の歴史で培われた職人技と独自の美意識、審美眼までを含む概念とされる。
重要なのは、サヴォアフェールはブランドが持つ資産であって、コングロマリットはそれを所有・活用する経営主体だということ。
職人技そのものと、職人技を束ねて動かす会社は、別の層にある。
制度はあるのか——認定されるのはブランドの技のほうだ
コングロマリットそのものを認定する制度はない。
ただし、傘下ブランドが持つサヴォアフェールには、フランス政府認定のEPV(無形文化財企業)ラベルがある。
Louis Vuittonはこれを取得し、職人技を「文化」として位置づけている。
Hermèsは創業者Thierry Hermèsが馬具職人だったことに由来する技を守り、国民教育省の認可を受けた研修機関「エコール・エルメス・デ・サヴォアフェール」を設けている。
Chanelも1980年代から、オートクチュールで培われた手仕事を継承するため幅広い工房を傘下に収めてきた。
面白いのは、独立系のHermès・Chanelも、コングロマリット傘下のLouis Vuittonも、同じ「職人技の継承」という課題に取り組んでいる点だ。
経営構造が違っても、守ろうとしているものは重なる。
意味が変わった瞬間
この業態の歴史は、いくつかの転換点で測れる。
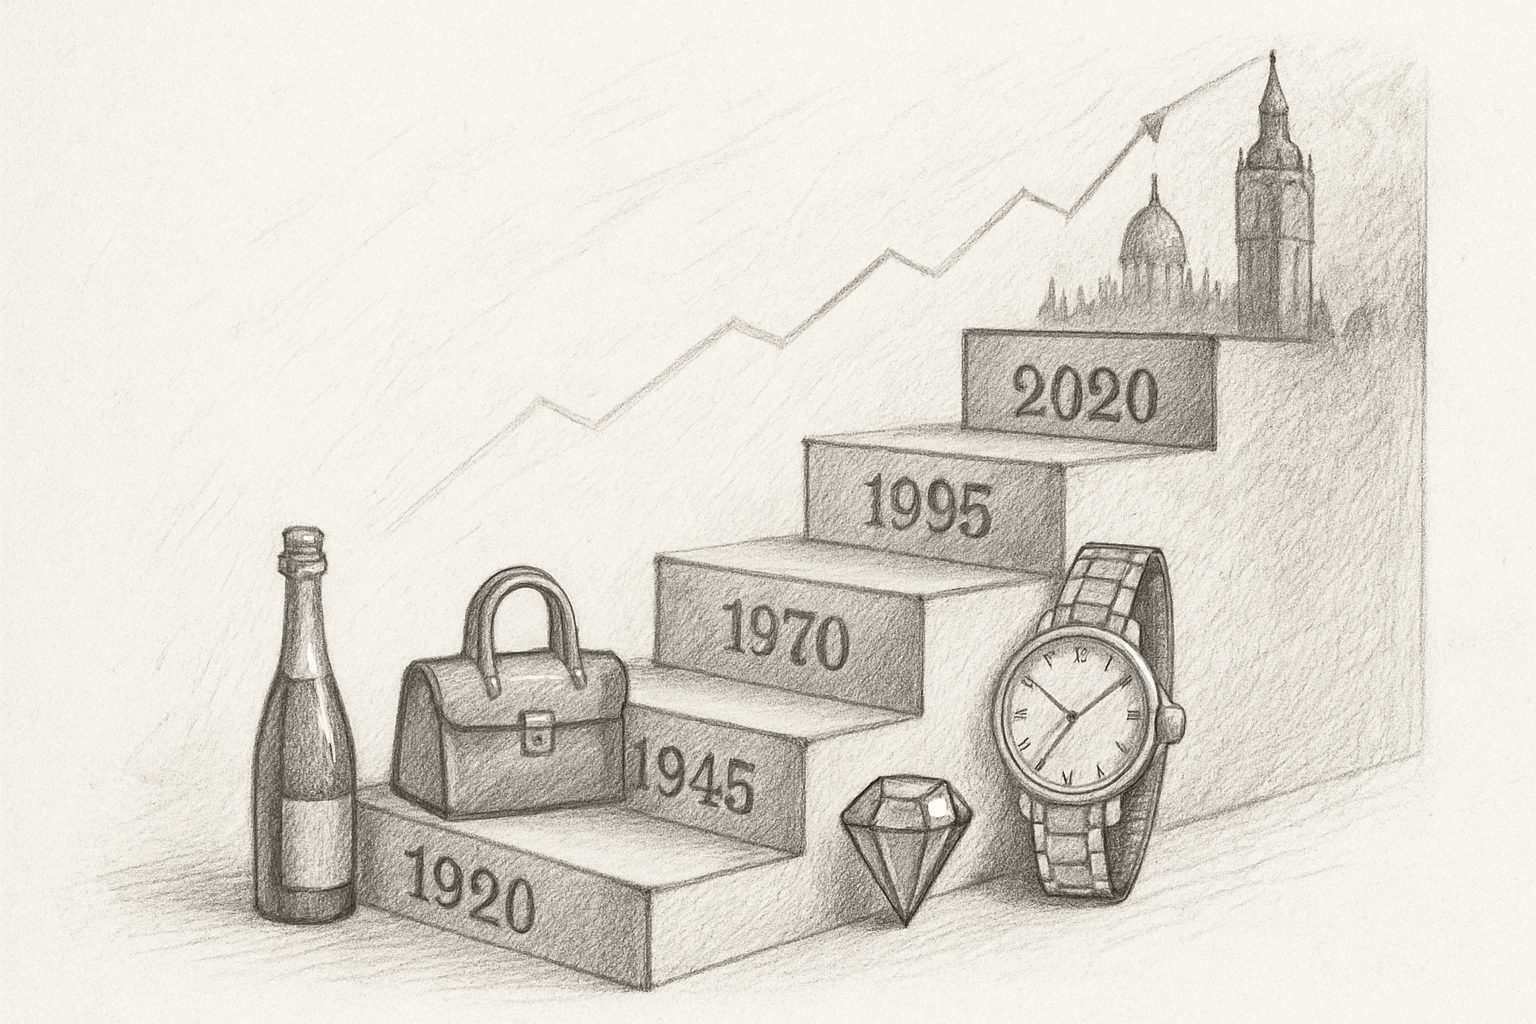
1987年の合併によるLVMH設立。
1989年、Arnaultの過半数株主就任。
そして2011年、LVMHがイタリアの宝石商Bulgariの株式50.4%を約52億ドルで買収し、時計・宝飾という「ハードラグジュアリー」へ本格的に広がった。
2013年にはPPRがKeringへ社名を変えた。
かつて流通業に軸足を置いていたこのグループが、ラグジュアリー専業へと性格を定めた瞬間だ。
象徴的な到達点が2023年4月。
LVMHが欧州企業として初めて時価総額5000億ドルを突破した。
酒と服を束ねた会社が、欧州のどの企業よりも高く評価された。
その規模は、もはや一産業の枠を超えている。
いまどうなっているか——巨大化の先の失速
LVMHやKeringは右肩上がりで、ラグジュアリーは不況知らずだ。
そう信じられてきた。
ところが、2024年の数字は逆を指す。
ラグジュアリー市場の成長は多くの主要ブランドで鈍化した。
LVMHの2024年売上は847億ユーロで前年比約-1%の微減。
Keringに至っては176億ユーロで前年比-11%と大きく落ち込んだ。
Richemontも微減。
三社が揃って足踏みした年だった。
背景には、景気低迷、消費者の優先順位の変化、そして高級品を買う顧客層そのものの縮小がある。
顧客の内訳も変わりつつある。
超富裕層は全顧客のわずか2%にすぎないが、購入額の相当割合(資料により45%とも40%とも)を占め、オーダーメイドの体験を求めている。
一方で40歳未満の顧客が全体の40%を占め、意味・透明性・品質という異なる期待を持ち込んでいる。
トレンドは目立つロゴを避ける「クワイエットラグジュアリー」へ動いた。
各社は手を打っている。
KeringはReconKeringと名づけた再編を進め、2025年10月にはCreedを含む高級美容事業をL’Oréalに40億ユーロで売却した。
LVMHはLIFE 360というサステナビリティ戦略を掲げ、スコープ1・2の排出量を2019年比50%削減する2025年目標を2年前倒しで達成している。
業界の地図そのものも動いていて、2025年4月にはPrada GroupがVersaceを約12億5000万ユーロで買収する契約を結んだ。
束ねる、刷新する、売り払う。
コングロマリットは、好況のときも不況のときも、同じ論理で動き続けている。
これを知ると何が読めるようになるか
この構造が頭に入ると、ニュースの読み方が変わる。
あるメゾンのデザイナー交代は、単なる創作上の判断ではない。
経営不振のブランドを買って刷新する「スターブランド戦略」の一手かもしれない。
時計や美容へ事業が広がるのは、垂直統合と部門分散で収益を安定させる論理の表れだ。
経営不振の老舗が次々と買われていくのも、同じ地図の上にある。
そして、HermèsやChanelが独立を保っていることが、なぜ特別な意味を持つのかも見えてくる。
彼らは束ねられる側に回らず、自前で職人技を守り続ける道を選んだ。
その選択の重みは、周りがコングロマリットだからこそ際立つ。
冒頭で、デザイナー交代も買収もばらばらに見えると書いた。
その背後にあるのは、権力と資本の一枚の地図だ。
地図さえ持てば、散らばって見えた点が線でつながり始める。
残る問いは一つ。
独立系のHermèsやChanelが、統合の進むこの市場でどうやって独立を保ち続けるのか——これはまだ、はっきりとは見えていない。
FAQ
Q. LVMHは服を作っている会社ではないのですか?
服も作っているが、それは6つの事業部門のうちの一つにすぎない。
ワイン&スピリッツ、香水&化粧品、時計&宝飾品などを束ねる複合企業だ。
出発点自体が、Louis Vuittonとシャンパン・コニャックの会社の合併だった。
Q. HermèsやChanelもどこかのグループの傘下ですか?
いいえ。
両社とも特定のグループに属さない独立系ブランドだ。
Hermèsの2024年時価総額は2407億ドルに達し、独立のまま巨大企業と肩を並べている。
Q. Bernard ArnaultがLVMHの創業者ですか?
正確には違う。
LVMHの設立は1987年の合併によるもので、Arnaultが過半数株主となり会長兼CEOに就いたのは1989年だ。
彼の転機は1984年、Christian Diorの親会社だった破産企業を象徴的な1フランで買収したことだったと語られる。
Q. 「サヴォアフェール」は職人技のことですか?
一般には「匠の技」と訳されるが、単なる技やノウハウにとどまらない。
長年の歴史で培われた職人技に加え、独自の美意識と審美眼までを含む概念とされる。
Q. ラグジュアリーは不況知らずの成長産業ですか?
そうとは言えない。
2024年は市場成長が鈍化し、LVMHは前年比約-1%の微減、Keringは-11%と落ち込んだ。
景気低迷、消費者の優先順位の変化、顧客層の縮小が複合的に影響している。