バレンシアガを最終的に決めるのは誰か——Pinault家がArtémis経由でKeringを握る仕組み
Balenciaga(バレンシアガ)の次の顔を選ぶ最終決定権は、株式の過半を持つ機関投資家ではなく、資本の42.3%しか持たないPinault家(ピノー家)にある。
「100%所有」というKering(ケリング)の表示の裏には、少数株で最大の意思を通す統治の技法が畳み込まれている。
それを、数字と人の顔で解いていく。
寡黙な職人が鋏と生地だけで彫刻のような服を生んだ、というメゾンの神話は美しい。
ただ、その服の未来を誰が決めるのかという問いは、神話の外側にある。
「100%所有」は、意思決定の話をしていない
まず一つ、言葉のずれを正しておきたい。
Keringが「Balenciagaを100%所有する」というとき、それは資本の所有を指す。
誰がBalenciagaを最終的に決めるのか、という問いに、この数字は答えていない。
事実の順番はこうだ。
Balenciagaはクリストバル・バレンシアガ(Cristóbal Balenciaga)が1919年にサン・セバスティアンで興し、のちにパリへ移ったスペインの高級ファッションハウスである。
創業者の引退(1968年)と死(1972年)を経て、一時は香水の名だけが生き延びた。
1986年にフランスの香水グループJacques Bogart(ジャック・ボガート)が買収し、プレタポルテが再び動き出す。
そしてKeringが、当時Gucci Group(グッチ・グループ)の名で、2001年にBalenciagaの資本の約90〜91%を取得した。
買収年は2002年とする説も併存するが、いずれにせよ21世紀の入口である。
その後、Keringは残りを買い増して完全所有に至る。
問題はここからだ。
Balenciagaを100%持つKering自体は、誰のものなのか。
ここで数字が二段構えになる。
過半を持つ者が、勝てない
Keringの株主構成を並べると、直感に反する光景が現れる。
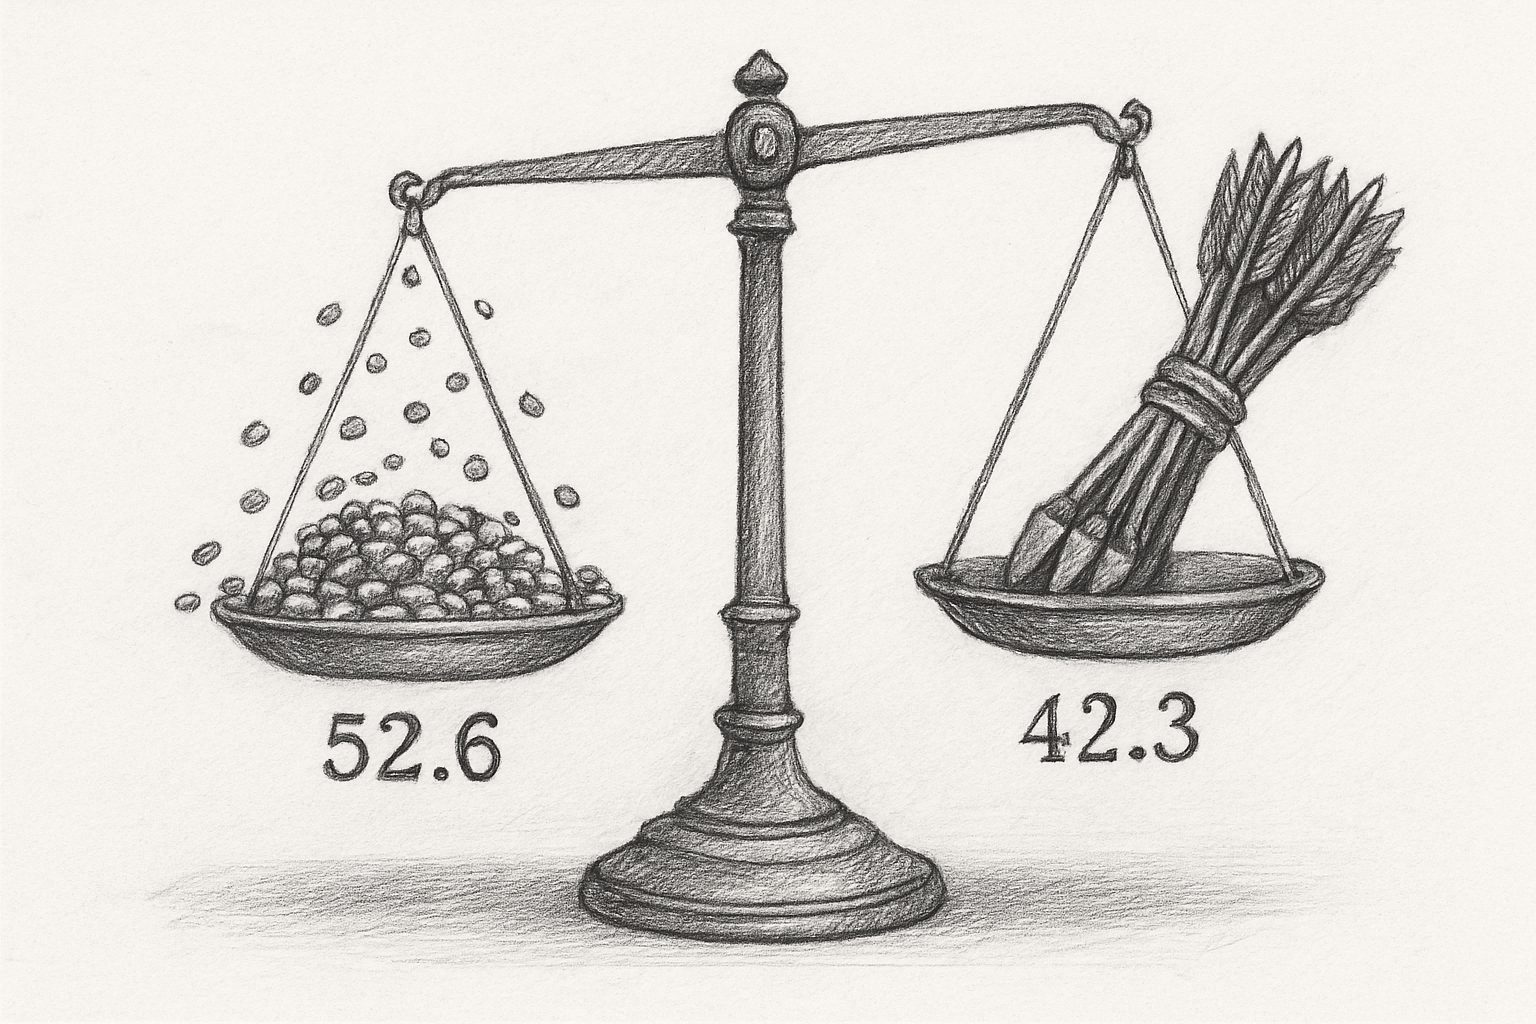
- 機関投資家:約52.6%
- Pinault家(持ち株会社Artémis経由):約42.3%
- 個人株主:約4.2%
- 従業員・役員:0.2%
素直に読めば、過半の52.6%を握る機関投資家が主導権を持つはずだ。
株主総会は多数決なのだから。
ところが、Balenciagaのクリエイティブディレクターを誰にするかという決定に、機関投資家が票を束ねて介入した公表事例は確認されない。
2015年にDemna(デムナ)を迎え、2025年7月にPierpaolo Piccioli(ピエルパオロ・ピッチョーリ)へ交代させる。
その人事を最終的に決めているのはPinault家である。
なぜか。
52.6%という数字は「一枚岩の52.6%」ではない。
世界中の年金基金や運用会社が、それぞれの都合でばらばらに保有する合計にすぎない。
ではなぜArtémisの42.3%のほうが実質的に最強の一票になるのか。
その理由は、この節の後半に返す。
Artémisという一手
Pinault家がKeringを支配する経路は、直接ではない。
持ち株会社Artémis(アルテミス)を挟む。
一族が個人名義でKering株をばらばらに持つのではなく、Artémisという一つの器にまとめて入れ、その器が資本の42.3%を保有する。
ここが要点だ。
42.3%は分割されない。
相続や気分で揺れることなく、常に同じ方向へ投じられる、束ねられた一票として動く。
さらに、数字だけでは見えない仕掛けがある。
Keringは長期保有株に議決権を二倍付与する登録株二重議決権の制度を採る欧州の企業だ。
腰を据えて持ち続ける株主ほど、一株あたりの声が大きくなる。
Artémisはまさにその筆頭で、資本比率としては42.3%でも、議決権比率ベースでは実効的な多数——すなわち総会での過半——に届きうる。
散らばった52.6%と、束ねられた42.3%。
総会で問われるのは頭数ではなく議決権だ。
機関投資家の全員が同じ議案に足並みを揃えて反対して初めて、Artémisは覆る。
だが投資先の一ブランドの人事に、世界中の運用会社が結託して反旗を翻す動機は、まず生まれない。
これが、先に開けておいた問いの残りである。
過半の資本を持つ側が「一枚岩でない」がゆえに、束ねられ、かつ議決権で嵩上げされた一票が勝つ。
固有名で言えばこうだ。
BalenciagaのトップはKeringが決め、Keringの意思はArtémisを通じてPinault家が決める。
三段のうち、人の顔が見えるのは一族の器のところだけである。
生地から、鋏を入れる
ここで一度、資本の話から離れて、彼らが賭けている対象そのものを見ておきたい。
Cristóbal Balenciagaは鉛筆で一枚も服を描かなかった。
発想は生地から始まる。
反物を体にあて、指でつまみ、そこへじかに鋏を入れる。
図面を経ずに、布と手の対話だけで立体が立ち上がっていく——バスク地方の漁師の子で、仕立屋の母を持ち、12歳で見習いに入った男の手つきである。
その手が生んだ形を思い浮かべてみる。
1957年の「Sack」ドレスは、胴を締めるという当時の常識を捨て、肩から裾へまっすぐ落ちる。
体の輪郭をなぞらず、体と布のあいだに空気の余白を置く。
1947年の「Tonneau」ラインは、その名の通り樽のように胴がふくらむ。
腰でなく、布そのものが描く曲線で女性の姿を再定義した。
Christian DiorもHubert de Givenchyも、彼を敬した。
造形の官能は、装飾ではなく空間から来る、という発見がそこにあった。
美と政治は、同じ人のなかにあった
もっとも、この禁欲の美学の持ち主が、清らかな来歴だけで生きたわけではない。
第二次大戦下、パリはドイツ占領下にあった。
多くのメゾンが立ち行かなくなるなか、Balenciagaは営業を許された60社の一つに数えられる。
背景には、スペインの独裁者フランシスコ・フランコとのつながりがあったと考えられている。
彼はフランコ一家のために服を仕立てた。
スペインから原材料が途切れず届いたことも、占領下では競争上の優位となった。
一方で彼は、ヒトラー側からの会社機能をベルリンへ移せという要求は拒んだと証言している。
従うところと、退くところがあった。
美と政治は、別々の人格に割り振られていたのではない。
同じ一人のなかに同居していた。
純粋な造形の神話に、この陰影を消さずに置いておく。
それがCristóbal Balenciagaという作家の全体だからだ。
なぜ、この構造が服の話になるのか
たしかに、資本の話はデザインと関係ないように見える。
しかし、ここで見たいのはまさにその接点だ。
Balenciagaは、クリエイティブディレクターの交代ごとに「Balenciagaとは何か」を問い直してきた。
Nicolas Ghesquière(ニコラ・ジェスキエール)の構築的なモード。
「Classic City Bag」(2001年発表)は日本で大流行した。
Alexander Wang(アレキサンダー・ワン)の都会的な軽さ。
そしてDemnaは、肩を落として全体を膨らませたオーバーサイズのコートに、胸へ大きくブランド名を刷り込む。
「Triple S」(2017年)の分厚いソール。
空気を纏うように立ち上がっていた造形は、いまや音を立てて存在を主張する。
創業者は鉛筆を握らず、沈黙と禁欲の美学を掲げた職人だった。
その延長線上に、巨大なロゴのスニーカーがある。
この振り幅の大きい方向転換を、誰がゴーサインを出して許してきたのか。
デザイナー自身の才能は、むろんある。
だが、あるクリエイティブディレクターを迎え、数年で退かせ、次の誰かに賭ける。
その連続した賭けを許容できるのは、四半期ごとの株価に一喜一憂しない、長い時間軸を持つ資本だからだ。
散らばった機関投資家の合意形成では、これほど大胆な連打は難しい。
この売上を、Kering全体の中に置いてみるとさらに見えるものがある。
Keringの利益は長くGucciに大きく依存してきた。
2025年のBalenciagaの年間売上高は17.6億ドル規模と見積もられ、グループの中では小さくはないが主柱ではない。
だからこそ内部者の目には、Balenciagaは短期の数字を稼ぐ現金製造機というより、モードの最前線を張る旗手として位置づけられる。
稼ぎ頭を別に抱えているからこそ、賭けの器としてBalenciagaを走らせ続けられる。
束ねられた42.3%は、この一ブランドを年単位でなく十年単位で見ることができる。
それは、一族の恣意ではないのか
当然、こう反問できる。
少数株で最終決定権を握るのは、健全な統治なのか、と。
「42.3%で100%所有のブランドを動かすのは乗っ取りに近い」と読まれると、それは違う。
Artémisの持ち分は合法的に取得・保有された株式であり、二重議決権もKeringの制度として公開されている。
機関投資家は自らの判断でKeringに出資している。
誰も欺かれていない。
ここにあるのは違法ではなく、資本市場が公認する集中の技法だ。
ただ、手放しの称賛で閉じるつもりもない。
一族の長期視点がBalenciagaの大胆な変身を支えた、という評価は成り立つ。
同時に、一人ないし一族の意思に多くを委ねる構造は、その判断が誤ったときの歯止めが効きにくい。
集中は、賭けの速さと引き換えに、暴走の余地を抱える。
Piccioliという舵の切り直し
その集中した資本が、2025年7月に下した最新の判断がPierpaolo Piccioliの起用である。
これは業界の目には、明確な舵の切り直しと映る。
Demnaが押し進めたストリートとロゴ、話題先行の演出から、クチュールの手仕事へ重心を戻す動き——そう読めるからだ。
もともとBalenciagaは、Demnaが2021年に1967年以来53年ぶりのオートクチュールを復活させた場所でもある。
Piccioliは、その復活したクチュールの器に、装飾と色彩の豊かさで知られる作家を据える人選と言っていい。
創業者の禁欲、Demnaの喧噪、そしてクチュールへの回帰。
振り子は、また一つ振れた。
この選択を許したのも、十年単位で賭けられる一票である。
誰が決めるのか、に戻る
冒頭の問いに、数字で答えを返す。
Balenciagaを最終的に決めるのはKeringであり、Keringを決めるのはArtémisを通じたPinault家である。
過半の資本を持つ機関投資家ではない。
42.3%が勝つのは、それが分割されず、しかも二重議決権で嵩上げされた一票だからだ。
散らばった多数より、束ねられた少数のほうが強い。
株主総会という場では、これが現実に起きている。
鋏と生地だけで世界と対話した寡黙な職人は、自分のメゾンの未来を誰が決めることになるかを、たぶん知らずに世を去った。
生地に直接鋏を入れて生まれたあの余白の延長線上に、いま巨大なロゴのスニーカーがあり、そのまた先にクチュールへの回帰がある。
その飛躍と揺り戻しを許してきたのは、才能だけではない。
年単位でなく十年単位で賭けられる、一つの器に束ねられた一票だった。
服は誰のものか、という古い問いの隣に、もう一つ置いておきたい。
服の未来は、誰の一票のものか。
FAQ
Keringが「100%所有」なのに、なぜPinault家の話になるのですか
「100%所有」はKeringがBalenciagaの資本を全部持つという意味で、Kering自身の意思決定とは別の話だからです。
KeringはPinault家が持ち株会社Artémisを通じて資本の約42.3%を支配しており、Balenciagaの方針はこの経路をたどって決まります。
機関投資家が52.6%も持っているのに主導権を握れないのはなぜですか
52.6%は世界中の機関投資家がばらばらに保有する合計であり、一枚岩ではないからです。
加えてKeringは長期保有株に議決権を二倍与える二重議決権を採り、長く持ち続けるArtémisの一株あたりの声が大きくなります。
資本比率では42.3%でも、議決権比率ベースでは実効的な多数に届きうるため、総会では最も強い一票になります。
この統治構造はBalenciagaのデザインにどう影響しますか
四半期の株価に縛られない長期視点の資本があることで、Ghesquière、Wang、Demna、Piccioliへと大胆にクリエイティブディレクターを交代させる連続した賭けが可能になっています。
沈黙の職人のメゾンが騒がしいラグジュアリーへ振れ、さらにクチュールへ戻る——この振り子の大きさを許してきた背景に、集中した資本構造があります。