議決権76%の要塞――エルメスがLVMHの23%接近を退けた統治設計
答えを先に言う。エルメス(Hermès)が独立を守れたのは、鞄が売れたからでも、職人が優れていたからでもない。株式の持ち方そのものを武器に変えていたからだ。2010年、ベルナール・アルノー(Bernard Arnault)率いるLVMHが気づけば約23%まで株を握っていた。それでも一族は動じなかった。動じずに済むよう、あらかじめ構造を組んでいたからである。
このメゾンは、パリのユーロネクスト(Euronext Paris)に上場している。誰でも買える。にもかかわらず、一族が資本の約66.7%、議決権では76%を超える分を握る。上場と支配が同居している。この矛盾を、矛盾のまま制度にしたところにエルメスの統治設計の核がある。
では、その設計はどんな形をしているのか。
誰でも買える会社が、なぜ買収されないのか
まず言い切ってしまえば、エルメスは「買い占めても経営を握れない会社」として設計されている。株を過半数集めても、それだけでは足りない。ここが普通の上場企業と決定的に違う。
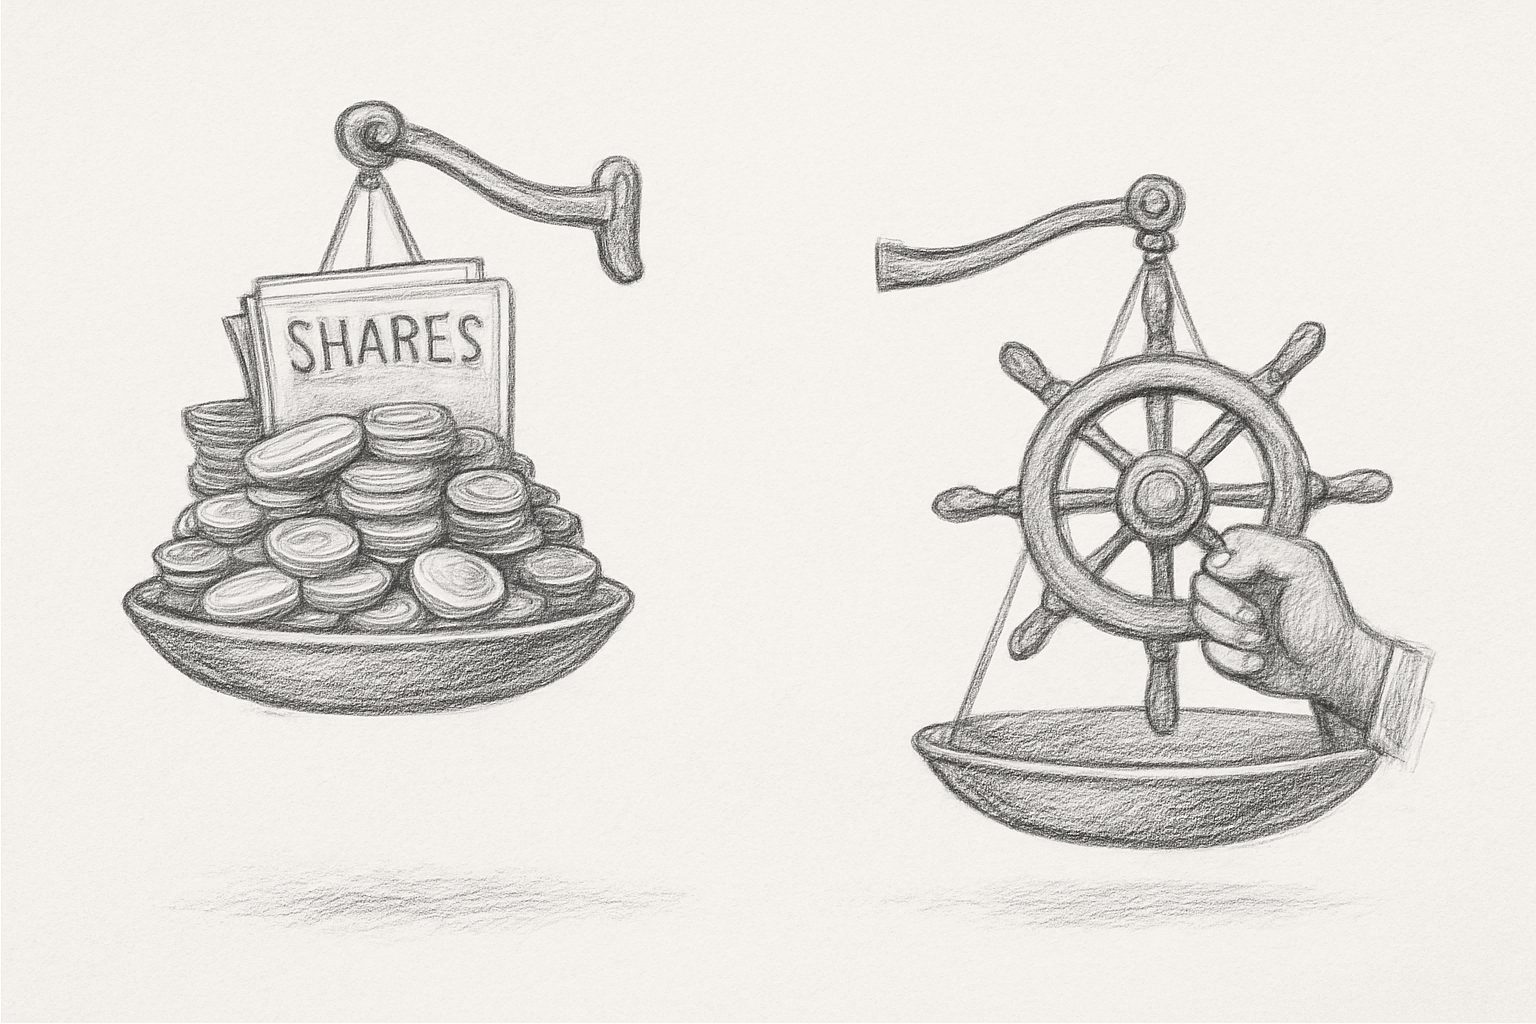
エルメス・アンテルナショナル(Hermès International S.A.)は、フランスの株式合資会社(société en commandite par actions)という形態をとる。聞き慣れない器だ。株主が広く資本を出す一方で、会社を実際に動かす業務執行社員――ジェネラル・パートナー――が別に立つ。この執行社員を、一族が支配するエミール・エルメス(Émile Hermès SAS)が務めている。
つまり、市場でどれだけ株を買い集めても、経営の舵は握れない。舵はエミール・エルメスの側にある。
たしかに、資本の論理からすれば奇妙な話に見える。株を持つ者が支配する――近代の株式会社はそう教えてきた。だが、この合資会社という古い器は、資本の量と経営の権限をあらかじめ切り離してある。アルノーが23%を積み上げたとき、彼が手にしたのは配当を受ける権利と株価の値上がり益であって、メゾンそのものではなかった。
この一点を、当時どれだけの市場関係者が正確に理解していたのか。実のところ、そこには揺れがあったように見える。
2010年12月、H51という名の錠前
アルノーの接近に対し、一族が打った手は明快だった。株を一箇所に集め、外へ出られないよう錠をかけたのである。
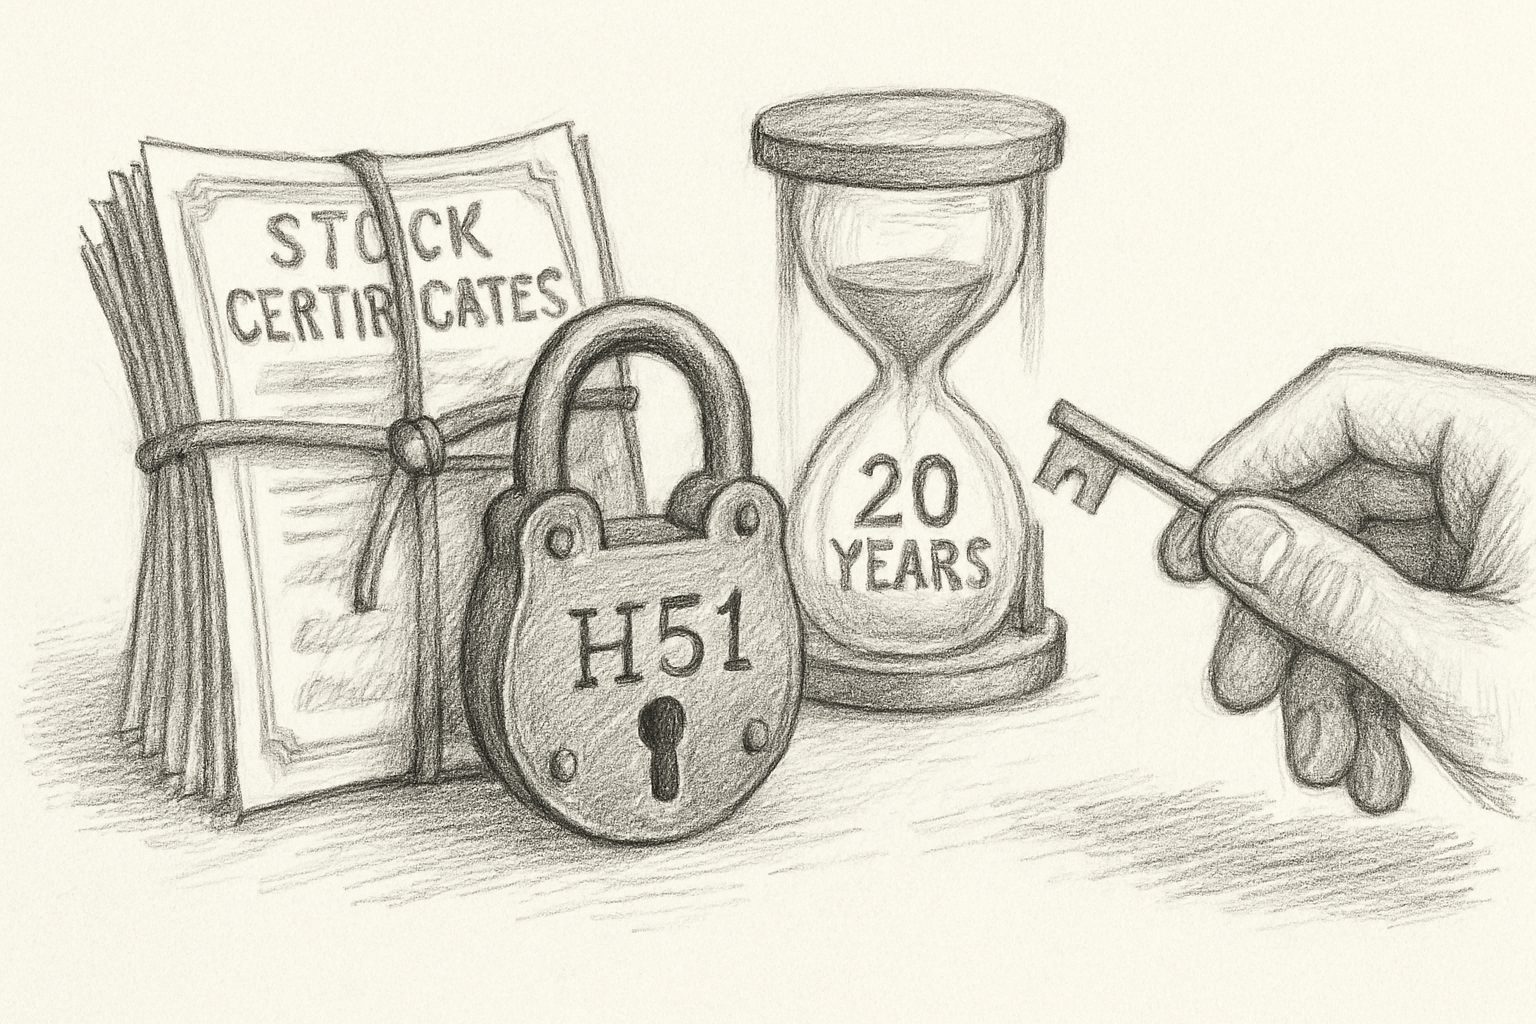
2010年12月、H51 SASという持株会社が作られた。一族の各メンバーが持つ株をここに束ねる。H51が握るのは、エルメスの資本のおよそ50.2%とされる(54.3%という数字も伝わる)。過半にわずかに届くか届かないか――だが、この束は動かない。20年間、構成メンバーは市場で株を売れない。ロックアップ協定がそれを縛る。
売れないということは、アルノーが買えないということだ。
錠前としては単純である。だが単純だからこそ効いた。敵対的買収は、少しずつ株が市場に漏れ出すことで成り立つ。売り手がいなければ、買い手はいくら資金を積んでも進めない。H51と20年のロックアップは、その売り手を消した。
もっとも、束ねるべき一族が一枚岩でなければ、この錠は成立しない。三つの系統に分かれた大家族の話である。
ドゥマ、ゲラン、ピュエシュ――動かない束
一族は、大きくドゥマ(Dumas)、ゲラン(Guerrand)、ピュエシュ(Puech)の三系統に分かれる。19世紀の鞍職人トゥリー・エルメス(Thierry Hermès)から数えて、いまや六代目が経営に立つ。中枢はドゥマだ。エグゼクティブ・チェアマンのアクセル・ドゥマ(Axel Dumas)は六代目にあたり、経営の顔を担う。もう一つの顔、美意識の側は、アーティスティック・ディレクターのピエール=アレクシ・ドゥマ(Pierre-Alexis Dumas)が受け持つ。彼はアクセルの従兄弟である。同じ世代の従兄弟同士が、経営と美意識を分けて握る。
ではゲランとピュエシュは何をしているのか。二系統はドゥマと並ぶ源流であり、資本の重要な部分を分け持つ側に立つ。表に出て舵を取るのはドゥマだが、その舵を支える持分は三系統に散っている。散っているからこそ、単独の突出も、単独の裏切りも起きにくい。
血縁が、役割分担にまで及んでいる。
家族が多いことは、しばしば企業にとって弱点になる。相続のたびに株は散り、意見は割れ、いつか誰かが売る。エルメスはその弱点を、H51という一つの器で束ねることで強みに反転させた。ドゥマが動かし、ゲランとピュエシュが支え、三者の持分が同じ錠の内側で凍りつく――散らばりうる株を集めて動かなくすることが、三系統の合意した唯一の防衛線だった。
ここまでの三つの仕掛け――合資会社、H51、三系統――は、どれも同じ一つの目的から出ている。時間を、自分たちの側に置くこと。
2014年、アルノーは撤退した
そして防衛線は保った。2010年に17%の保有を明かし、やがて約23%まで買い進めたLVMHは、2014年、握っていたエルメス株を自社の株主へ分配して手を引いた。
そもそも23%という数字自体が、通常の市場取引だけでは説明のつかない水準だった。LVMHがこの持分の形成に用いた手法と、それに対するフランスの市場当局の対応については公開情報が残されており(詳細は追加の取材を要する)、当時この積み上げ方そのものが規制上の論点になったことがうかがえる。買い手は、正面から買い集めたのではなかった。
撤退である。しかし、ここで見たいのは勝敗そのものではない。なぜ23%も積み上げた側が、最後まで一歩も内側へ入れなかったのか、という構造のほうだ。
答えは、これまで見てきたとおりだ。23%は資本の比率にすぎず、経営の比率ではなかった。エミール・エルメスが執行社員である限り、外部株主は議決権76%超の壁の外に立たされる。買っても届かない場所に、一族はあらかじめ経営を置いていた。
先の章で残した揺れ――合資会社の器が資本と経営を切り離している、その一点を市場はどこまで見抜いていたのか。その答えが、この撤退に出ている。積み上げるだけ積み上げてから引くという結末は、器の効き目を最初から正確に読めていた者が、そう多くはなかったことを示している。市場は、撤退という形でようやくこの構造を理解した。
これは、株式市場の資金を使いながら、市場の支配欲を拒むという離れ業だ。上場でありながら、上場の宿命である「買われる可能性」を、器の設計で無効にしている。
遅さを守るための、資本の要塞
ここで一つ、問いを言い直しておきたい。なぜエルメスは、これほどの労力を割いて独立を守るのか。株を売れば、一族は途方もない富を即座に手にできたはずだ。
守りたかったのは、経営の自由そのものだ――と言ってしまえば、それらしく収まる。だが、それでは何を守る自由なのかが抜け落ちる。守りたかったのは、もっと具体的なもの、時間の速度だったのだろう。
このメゾンの製造は、極端に遅い。一つの鞍を、一人の職人が最初から最後まで、およそ40時間かけて組み上げる。工程を細分化して速度と規模を追う工業的分業とは正反対の論理だ。製品の55%は内製工房で作られ、75%はフランス国内で仕上がる。7,000人の職人を抱え、この遅さを制度として維持している。
遅さは、四半期ごとの成果を求める資本市場と、本質的に相性が悪い。もし外部の資本が経営を握れば、真っ先に問われるのはこの40時間だ。なぜ短縮しないのか、と。
一族支配の長期の時間軸は、この問いを封じるためにある。買収されない構造とは、要するに「なぜ遅いのか」と問われない構造のことだ。統治の設計と、手仕事の速度は、同じ一つの意志の裏表だった。
もっとも、この論理を「遅ければ何でも守られる」と読まれると、それは違う。独立と業績の因果は、そう単純には引けない。数字が振るわなければ、いくら器が堅牢でも一族の結束は試されただろうし、逆に堅牢な器があったからこそ長い時間軸で希少性を育てられたとも言える。少なくとも相関としては、遅さが希少性に転じ、希少性が数字を生んだ側面がある。2024年の売上は152億ユーロ、営業利益率40.5%(この数字は2024年決算ベース。2025年通期からの逆算では約146.8億ユーロとする集計もある)、2025年4月には時価総額2430億ユーロを超えた。要塞は、少なくとも今のところ、勝ち続ける企業の上に築かれている。
矛盾を、矛盾のまま抱える
そして、ここに逆説がある。使い捨てへの抵抗を掲げ、再生可能な自然素材と持続可能性を語りながら、バーキン(Birkin)はクロコダイルやリザード、オーストリッチの皮革をまとい、価格は10万ドルを超え、希少性そのものが投機と誇示の対象になっている。ロゴを声高に掲げないことを美学としながら、鞄自体が最も雄弁なステータス記号になった。
統治もまた同じ構造をしている。家族支配を守るためにH51とロックアップで株を囲い込みながら、その一方でユーロネクストに上場し、市場資本を堂々と利用している。近代資本主義への抵抗と、近代資本主義の勝者であることが、同じ一つのメゾンに同居する。
この矛盾を、エルメスは解こうとしない。解かずに抱え込む。独立とは、こうした緊張を引き受け続ける意志のことなのかもしれない。
冒頭の問いに戻ろう。エルメスが独立を守れたのは、鞄が売れたからでも職人が優れていたからでもなく、株の持ち方を武器に変えていたから――そう書いた。半分は正しい。だが、もう半分を付け加えるなら、その武器は、40時間かけて一つの鞍を縫うという遅さを、資本の速度から守るために鍛えられていた。誇示の対象として世界を巡るあの鞄と、それを縫う手は、同じメゾンの内側にある。片方はステータス記号として値をつり上げられ、もう片方は二本の針と一本の蝋引き麻糸を、いまも黙って往復させている。要塞の内側にあったのは、金庫ではない。その手だ。
FAQ
エルメスは上場企業なのに、なぜ買収できないのですか
エルメスがフランスの株式合資会社という形態をとり、経営を担う業務執行社員を一族支配のエミール・エルメスが務めているためです。市場で株を過半数買い集めても、経営の権限はこの執行社員の側に残ります。資本の量と経営の権限が、あらかじめ切り離されているのです。
H51 SASとは何ですか
2010年12月に設立された、一族の株を束ねる持株会社です。エルメスの資本のおよそ50.2%(一説に54.3%)を握り、構成メンバーは20年間、市場で株を売れないというロックアップ協定に縛られます。売り手を消すことで、外部からの買い占めを封じる仕組みです。
LVMHとの攻防はどう決着したのですか
2010年にLVMHはエルメス株を約23%まで買い進めましたが、経営には届きませんでした。2014年、LVMHは保有株を自社の株主へ分配して撤退します。上場企業でありながら買収を退けた事例として、企業統治やラグジュアリー産業を論じる場でくり返し参照されてきました。
関連記事
- 速さの世紀に、四十時間の鞍を選んだ職人たち(このブランドの通史)
- なぜ1万ドルと10万ドルのバッグがあるの? 同じバーキンの値段が10倍も違う理由(はじめて読む人へ)
- エルメスのカレ(Carré)とは──90センチ四方の絹が語る、馬具屋の思想と「後から神話になる」プロダクト(はじめて読む人へ)
- 知ってた? エルメスは元々『馬の道具屋さん』だったって話(はじめて読む人へ)
- エルメスのオータクロア(Haut à Courroies)とは──鞍を運ぶために生まれた、バーキンの祖にあたる鞄(もう少し詳しく)
- エルメスのシェーヌ・ダンクル(Chaîne d'ancre)とは──錨の鎖を宝飾に変えたRobert Dumasの発想(もう少し詳しく)
- 名前が20年後にやってきた鞄――Kellyという固有名詞はどう生まれたか(もう少し詳しく)
- 38年、一人。エルメス・メンズを率いたVéronique Nichanianという例外(深く知りたい人へ)